
¿Qué salió mal? |
|
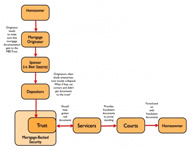
El proceso de securitización |
|
 |
La Ley Glass-Steagall (Ley Bancaria de 1933), que exigía separar las operaciones bancarias según su tipo (banca comercial y banca de inversión), fue derogada en 1999 por la Ley Gramm-Leach-Bliley. La Glass-Steagall se había promulgado para controlar el riesgo tras los colapsos asociados a la Gran Depresión, y también creó la Corporación Federal de Seguro de Depósitos (FDIC), que aseguraba los depósitos bancarios y devolvió la confianza en la solidez del sistema bancario. |
| La derogación de la Glass-Steagall produjo cambios importantes en la industria bancaria, sobre todo en los bancos comerciales. Los consumidores no entendieron la nueva disposición de los bancos a asumir riesgos y siguieron viéndolos como instituciones conservadoras, prudentes y, por lo tanto, confiables. Por eso muchos se endeudaron creyendo que, si el banco estaba dispuesto a prestarles, era porque el préstamo y sus términos eran sólidos y razonables, sin darse cuenta de que el panorama había cambiado drásticamente y de que los prestamistas no conservarían los préstamos, por lo que no les interesaba su solidez. La Reserva Federal bajó drásticamente las tasas de interés, al parecer para mantener el crecimiento económico tras el colapso de las empresas "punto com" y los ataques terroristas del 11 de septiembre. Como resultado, la liquidez fue anormalmente alta entre 2002 y 2004. En 2004 la Reserva Federal comenzó a subir las tasas, lo que provocó aumentos en las hipotecas de tasa ajustable vinculadas a la tasa de fondos federales. El uso excesivo e inapropiado de productos subprime se generalizó, agravado por la falta de comprensión de los riesgos por parte de los prestatarios y por prácticas crediticias descuidadas. Los préstamos subprime se habían concebido para prestatarios con un historial crediticio de menor calidad, como un mecanismo para que más estadounidenses pudieran ser propietarios de vivienda. Eran mucho más fáciles de aprobar para corredores y originadores, eludían los estándares normales de evaluación crediticia y dejaban más ganancias que los préstamos convencionales, por sus tasas más altas y sus penalidades por pago anticipado. Sin embargo, originadores y corredores vendieron estos préstamos a muchos prestatarios que podrían haber obtenido financiamiento convencional (fuente: Federal Reserve Bank of New York Staff Reports, "Understanding the Securitization of Subprime Mortgage Credit", p. 77) y les vendieron montos de capital inflados, prestándoles más dinero del que podían devolver. Aparecieron nuevos préstamos "exóticos", como el financiamiento de solo intereses, las hipotecas de tasa ajustable, los préstamos combinados 80/20 ("piggyback") y los préstamos al 120%. La evaluación crediticia inadecuada al originar los préstamos se volvió la norma; en esencia, "tiraron el reglamento a la basura". Los préstamos con "ingresos declarados" (stated income) y "poca documentación" (low doc) se volvieron comunes, y cualquiera podía obtener una hipoteca prácticamente por cualquier monto. Casi todos estos préstamos fueron securitizados. |
|
Securitización en Profundidad
Parte 1 de 4