
¿Qué es un examen de la bursatilización? |
|
Demasiado fraude fue cometido por medio de estas bursatilizaciones. |
|
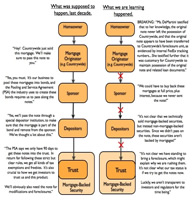 |
1.El examen de la bursatilización es un examen minucioso de los documentos que gobiernan la bursatilización ("Pooling and Servicing Agreement") registrado en la Comisión de Bolsas y Valores. Este examen detecta las partes involucradas en la bursatilización. 2. Una bursatilización significa que su hipoteca se puso en un gran número de hipotecas y que se vendieron a entidades con fines especiales. 3. Lo que se supone que debe ocurrir en teoría es que su hipoteca -dentro de un grupo grande de hipotecas- se vendió a un patrocinador. Esta operación se supone que es una venta real, con el dinero cambiando de manos, en virtud de un Acuerdo de Compraventa, del banco originante al patrocinador. El patrocinador es una entidad creada para comprar el grupo de hipotecas. El originante ("A") se supone que vende las hipotecas al patrocinador ("B"). |
| 4. A continuación, el patrocinador ("B") se supone que vende esta agrupación a otra entidad llamada el depositante ("C"). Esta operación iba a ser otra venta de verdad, con dinero cambiando de manos, en virtud de otro acuerdo de venta y de compra. 5. Por último, se supone una transacción final del depositante ("C") al fideicomiso ("D"), en virtud de un acuerdo de custodia. 6. Todos estos pasos, de "A" a "B", de "B" a "C", y de "C" a "D" se supone que han tenido lugar en un plazo de 3 meses aproximadamente. Cada Documento de Bursatilización establece un día de corte y una fecha de cierre, que era la fecha en que todos los pagarés y las hipotecas se supone que han sido transferidos al fideicomiso. La mayoría de estos anuncios de servicio público fueron creados durante el período de auge hipotecario 2004-2006. En consecuencia la mayoría de esas fechas de cierre están dentro de ese marco de tiempo. 7. El fideicomiso era una entidad que -en el marco del Código Tributario y normas REMIC- era una entidad exenta de impuestos. Esto significa que el administrador vendió el grupo de hipotecas en trozos o en bonos o títulos a múltiples inversionistas. Los inversionistas de China, Europa, y en todo el mundo han comprado esos valores en la creencia de que las hipotecas van a producir ingresos o beneficios. |
|
Examinación de la Securitización del Préstamo
Parte 1 de 3